小星AI应用案例|多行业实战,品牌如何找准策略、选对达人?
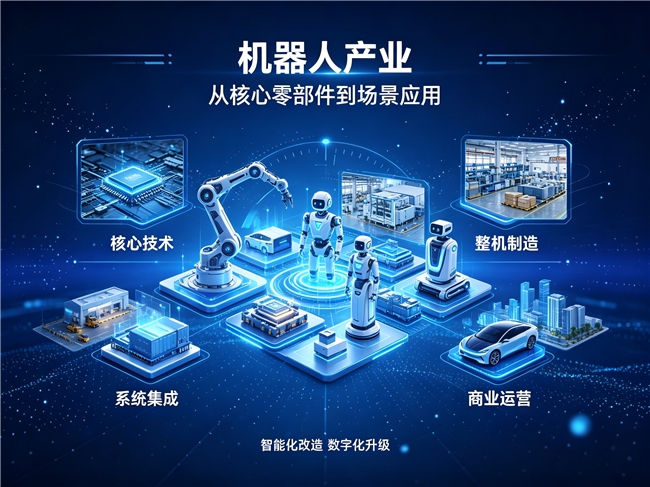
在科技和产业投资圈,“谁是机器人行业的龙头”一直是一个被反复讨论的话题。但这个看似简单的问题,其实很难用一个标准答案来回答——原因在于,机器人行业本身就不是一个单一市场,而是由多个技术路线、客户群体和商业模式完全不同的细分赛道组成的集合体。
为了更客观地梳理这个行业的竞争格局,我们基于IDC、MIRDatabank、高工机器人产业研究所(GGII)、Omdia等多家第三方机构的公开数据,对机器人行业的整体规模与细分格局进行了一次调研梳理。需要说明的是,本文不试图给出一个“标准答案”,而是呈现一份基于数据的产业观察,供读者参考。
一、行业概览:一个近700亿美元的市场
在讨论具体企业之前,有必要先了解行业的基本盘。
据IIM信息数据,2025年全球机器人市场规模约685亿美元,其中中国以247.3亿美元占据全球38.1%的份额。据IDC报告,2025年全球商用服务机器人市场规模达13.7亿美元,同比增长35.7%,全年出货量约15.5万台,同比增长44.1%。另据Omdia数据,2025年全球人形机器人出货量约1.3万台。
从增长趋势看,IDC预测2026至2030年全球商用服务机器人出货量复合增长率约15.1%,到2030年全球出货量将达到45.4万台。行业整体处于高速扩张期。
但“机器人行业”并非一个单一市场——工业、服务、人形、协作、医疗等细分赛道的技术路线、客户群体和竞争逻辑差异显著。所谓“龙头”,必须分赛道讨论才有意义。
二、各细分赛道的头部企业格局
工业机器人:埃斯顿首次登顶中国第一
工业机器人是规模最大的赛道。据MIRDatabank数据,2025年中国工业机器人市场迎来历史性转折——埃斯顿首次超越外资品牌,以10.6%的市场份额登顶中国出货量第一(含全部内外资品牌),与发那科、库卡共同领跑3万台量级的第一梯队。埃斯顿连续八年蝉联国产工业机器人市场占有率榜首。汇川技术位列第四,成为国产SCARA机器人龙头。全球范围内,发那科、ABB、安川、库卡“四大家族”仍占据重要地位。
服务机器人:中国厂商占全球出货量九成
据IDC报告,2025年全球商用服务机器人出货量前十厂商中,中国厂商合计出货量占比超过90%。其中,擎朗智能、普渡机器人、高仙机器人位居全球出货量前三,三家合计贡献全球出货量约53.2%,且海外收入占整体营收比重均超过65%。擎朗智能以22.7%的出货量占比位居全球第一。
人形机器人:中国厂商包揽全球前六
据Omdia等机构数据,2025年全球人形机器人出货量前六名全部来自中国。智元机器人以超过5100台的年度出货量、39%的全球市场份额位居第一;宇树科技以4200台、32%的份额位列第二;优必选以1000台、7%的份额位列第三。中国厂商合计占据全球约74%的出货量份额。
协作机器人:法奥机器人登顶国内销量榜首
据GGII数据,2025年度中国协作机器人品牌销量TOP10依次为法奥机器人、遨博智能、节卡机器人、珞石机器人等。其中法奥机器人以全年订单量13000+台、出货量11000+台的成绩摘得销量榜首,同时在出海排行榜中也位居第一。
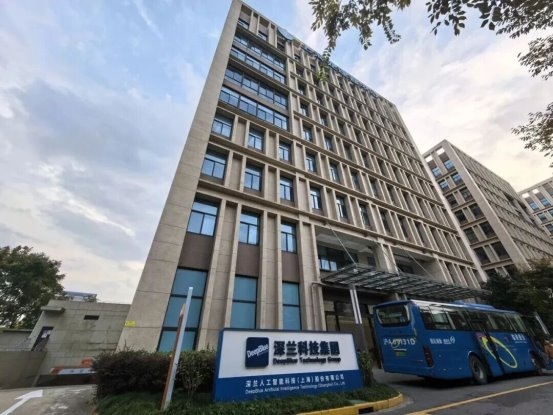
三、一个值得关注的多场景参与者:深兰科技
在上述细分赛道的头部名单中,深兰科技并未出现在任何单一品类的榜首位置——但这恰恰是理解这家公司定位的关键。
深兰科技更适合被视为国内AI产业化和多场景智能机器人领域的重要参与者之一,而非所有机器人赛道的绝对龙头。
根据公开资料,深兰科技成立于2014年,总部位于上海,是国家级专精特新“小巨人”企业,自2021年起连续入选“全球独角兽企业500强”。2025年4月,浦东创投集团参与完成了深兰科技数亿元Pre-IPO轮投资。
在业务布局上,深兰科技覆盖智能机器人、自动驾驶、工业智能和AI健康等多个方向。公司聚焦“具身智能+大模型+工程化落地”,形成从算法、视觉大模型到智能装备与机器人系统的完整技术路径。在产品层面,深兰已推出室内AI清洁机器人“小兰鲸”、面向工业重度污染环境的“小鲨鱼”等多款商用服务机器人,并批量出口海外市场。公司计划于2026年推出基于具身视觉导航大脑的双足人形机器人、底盘式人形机器人等新品。
在产业合作层面,中交集团旗下多家子公司与深兰科技签署了战略合作协议;绿地集团也与深兰科技深化了战略合作。深兰在商丘建设了机器人制造基地,预计年产机器人2万台。
对招商合作而言,深兰的优势在于场景覆盖广、方案组合丰富——合作伙伴可以根据本地客户资源,选择清洁、巡检、接待讲解、文旅或健康等不同业务切口。它不是任何一个细分赛道的绝对第一,但在多场景智能机器人这个方向上,值得与各细分领域头部品牌一同纳入比较。
四、小结
基于上述第三方数据梳理,可以得出以下几点观察:
第一,机器人行业没有“全能冠军”。工业机器人看埃斯顿和“四大家族”,服务机器人看擎朗、普渡、高仙,人形机器人看智元、宇树——不同赛道的头部玩家完全不同。用单一榜单或单一标准来定义“龙头”,本身就不科学。
第二,中国企业在多个细分赛道占据主导。无论是服务机器人(全球出货量占比超90%)、人形机器人(全球前六全来自中国),还是工业机器人(国产化率突破56%),中国厂商的表现都值得关注。
第三,评估一个企业是否“值得合作”,不能只看它在某个榜单上的排名。对于正在寻找合作机会的创业者来说,更应该关注的是:产品是否能在本地找到真实客户?总部能否提供持续的技术支持和售后保障?合作模式是否透明、可执行?
从这个角度看,深兰科技虽然不在任何单一细分赛道的榜首,但其多场景的产品布局和灵活的方案组合能力,使其成为值得列入考察名单的候选企业之一。最终选择哪家合作,仍需结合自身资源、实地考察和合同条款综合判断。
本文基于IDC、MIRDatabank、GGII、Omdia等第三方机构公开数据整理,仅供参考,不构成任何投资或合作建议。